Önce aynı siparişi ve tutarı tanımla
Bir reklam raporundaki yüksek ciro, kasanda aynı ölçüde para kaldığını söylemez. Hesaba başlamadan önce hangi siparişleri, hangi dönemi ve hangi para birimini değerlendirdiğini yaz. Yeni müşterinin ilk siparişiyle mevcut müşterinin tekrar siparişini aynı ortalamaya koyarsan edinme kararını farklı bir müşteri karışımıyla vermiş olursun.
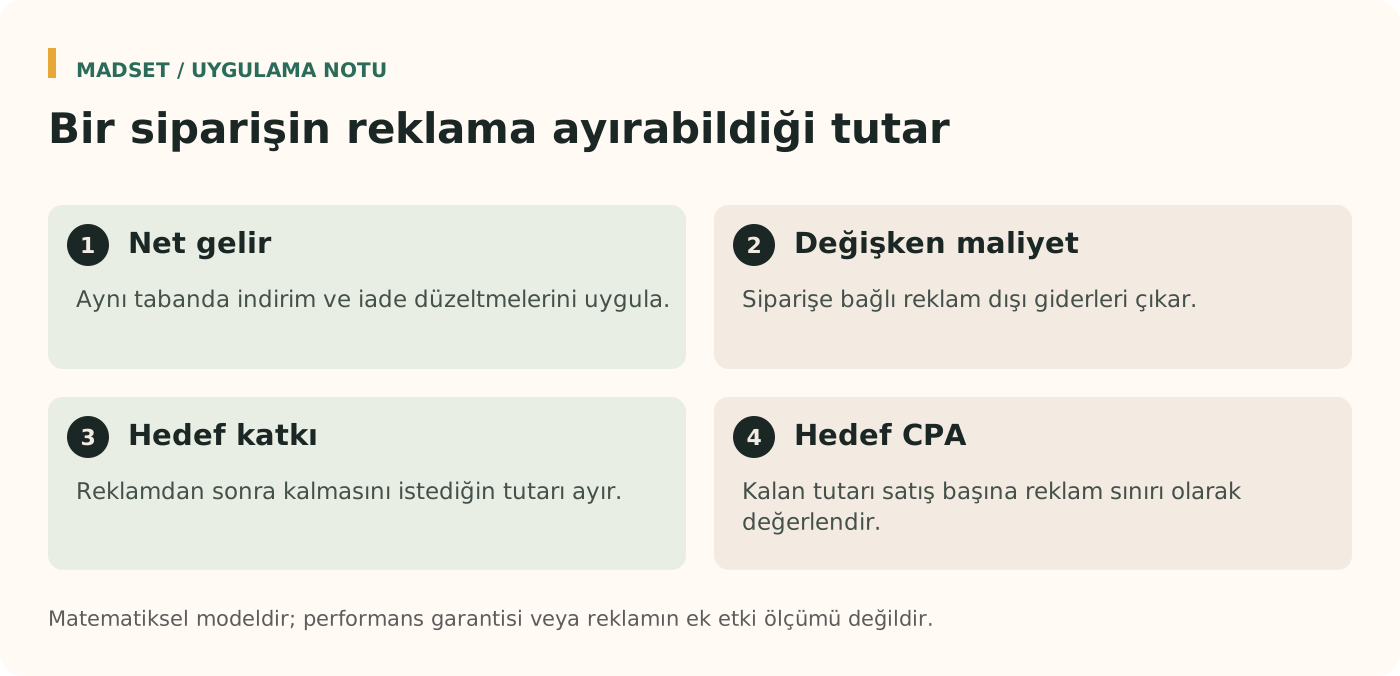
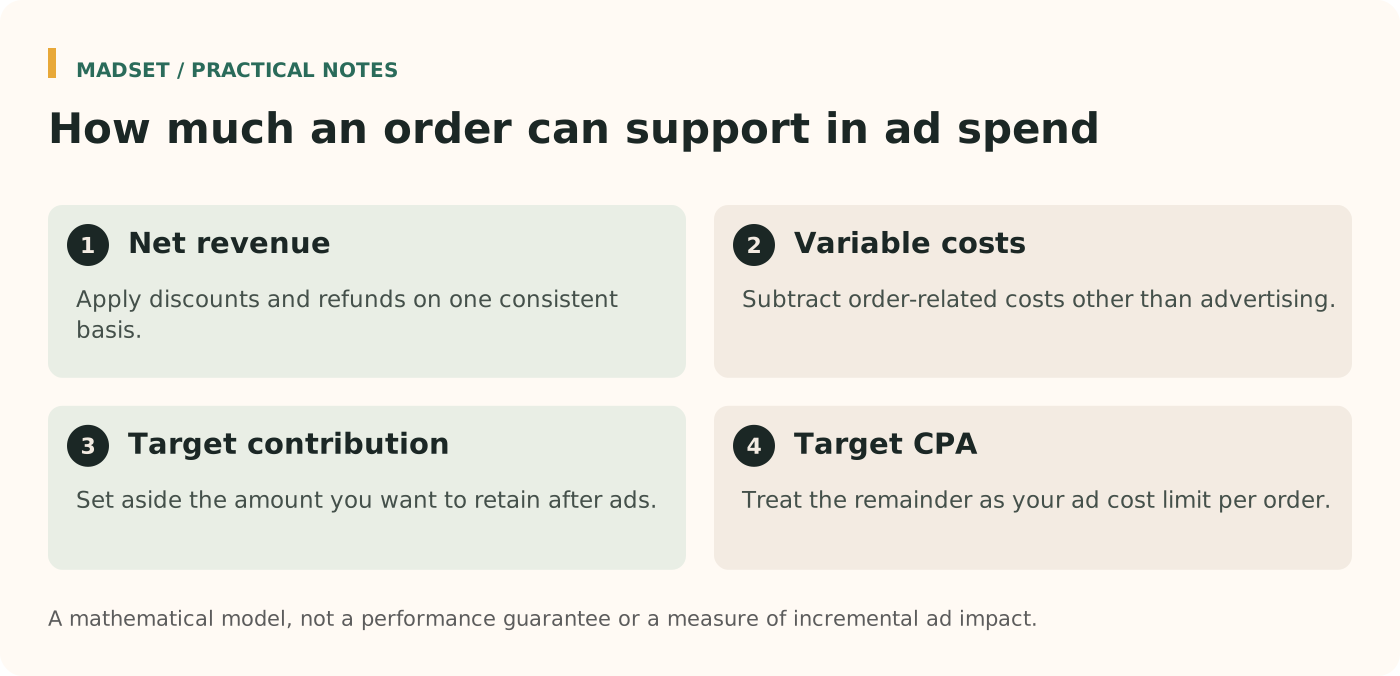
Bu araçta R, sipariş başına net gelirdir. İndirim, iade ve iptal düzeltmelerini seçtiğin döneme tutarlı biçimde yansıt. Vergiyi hangi tabanda ele aldığını açıkça belirle; vergi dahil geliri vergi hariç maliyetle gelişigüzel karşılaştırma. Kargo tahsilatı gelirdeyse aynı siparişin taşıma giderini de maliyette değerlendir. Önemli olan aynı para birimi, aynı sipariş grubu ve aynı ekonomik kapsamla çalışmandır.
Bir dönem ortalaması kullanıyorsan yalnız kalan başarılı siparişleri seçme. Örneğin ilk oluşan siparişleri bir grup olarak izleyip sonradan gelen iadeleri o gruba işleyebilirsin. Böylece iade edilen siparişin geliri azalırken geri alınamayan işlem ve taşıma maliyeti görünür kalır. İade oranını hem net gelirden hem ikinci bir tahmini indirimden tekrar düşme.
Reklam öncesi değişken maliyetleri topla
C, ilgili siparişle birlikte oluşan reklam dışı değişken maliyettir. Ürün veya hizmetin doğrudan maliyetini, paketlemeyi, ödeme komisyonunu ve siparişe bağlı teslim giderini bu alanda düşün. Hizmet işletmesinde dışarıdan alınan işçilik veya işlem başına sarf da bu kapsama girebilir. Aynı kalemi birden fazla başlık altında toplamadığını kontrol et.
Reklam harcamasını C içine koyma; araç zaten reklama kalan alanı buluyor. Kira gibi sabit giderlerin tamamını tek siparişe yüklemek de bu basit modelin anlamını değiştirir. Sabit giderler ve beklenen işletme kazancı için siparişten kalmasını istediğin tutarı hedef katkı olarak ayrıca belirle. Bu hedef, ayrıntılı dönem kârlılığı hesabının yerini tutmaz.
| Girdi | Ne ifade eder? | Kontrol sorusu |
|---|---|---|
| Net gelir R | Düzeltmeler sonrası sipariş başına gelir | İndirim ve iadeyi iki kere çıkardım mı? |
| Değişken maliyet C | Siparişe bağlı reklam dışı gider | Kargo, komisyon ve geri alınamayan giderler dahil mi? |
| Hedef katkı T | Reklamdan sonra bırakmak istediğin tutar | Bu hedef hangi sabit gider ve kazanç ihtiyacına dayanıyor? |
Başabaş CPA ve ROAS formülleri
Reklam öncesi katkı = R − C. Bu katkının tamamını reklama harcarsan siparişin reklam sonrası katkısı sıfır olur. Dolayısıyla başabaş CPA = R − C. Buradaki CPA, bir siparişi edinmek için yapılan reklam harcamasıdır. Müşteri edinme maliyetini hesaplamak istiyorsan paydadaki kişi sayısını ayrıca tanımlamalısın; bir müşteri birden fazla sipariş verebilir.
Başabaş ROAS = R / (R − C) formülü yalnız R pozitif ve katkı sıfırdan büyükken anlamlı bir pozitif eşik üretir. Sonuç 3 ise aynı gelir tabanında reklam harcamasının üç katı gelir başabaş sınırına karşılık gelir. ROAS bir çarpandır; 3 değeri yüzde 3 anlamına gelmez.
Hedef CPA = R − C − T. Hedef katkıyı artırdığında reklama ayrılabilecek tutar azalır. Hedef CPA pozitifse aynı varsayımla hedef ROAS, R / hedef CPA olarak hesaplanabilir. Araçta gördüğün hedefi bir reklam platformuna yazman, platformun bu maliyette sipariş bulacağı anlamına gelmez.
Varsayımsal sipariş hesabı
Aşağıdaki tutarlar bütünüyle varsayımsaldır; bir müşterinin sonucu veya sektör ortalaması değildir. Aynı gelir ve maliyet tabanında net sipariş geliri 1.000 TL, değişken maliyet 650 TL olsun. Reklamdan sonra sipariş başına 150 TL bırakmak istediğini varsayalım.
| Hesap | İşlem | Sonuç |
|---|---|---|
| Reklam öncesi katkı | 1.000 − 650 | 350 TL |
| Başabaş CPA | 350 | 350 TL |
| Başabaş ROAS | 1.000 / 350 | Yaklaşık 2,86 |
| Hedef CPA | 1.000 − 650 − 150 | 200 TL |
| Hedef ROAS | 1.000 / 200 | 5,00 |
Bu örnekte sipariş başına 250 TL reklam harcarsan 100 TL katkı kalır. Başabaş sınırını geçmiş olsan da 150 TL hedefini karşılayamazsın. Bu nedenle yalnız “zarar ediyor muyum?” sorusunu değil, “işletmenin ihtiyacı kadar katkı kalıyor mu?” sorusunu da yanıtla.
Sıfır, negatif ve eksik girdiler ne anlatır?
Katkı sıfırsa pozitif reklam harcamasını karşılayacak alan yoktur; ROAS hesabında sıfıra bölme yapılmaz. Katkı negatifse sipariş reklamdan önce eksi katkı bırakıyordur. Böyle bir sonucu negatif ROAS hedefi gibi yorumlama. Önce fiyatı, indirimleri, ürün karışımını veya giderleri incele.
| Durum | Yorum | Sonraki adım |
|---|---|---|
| R bilinmiyor veya sıfırdan büyük değil | Gelir oranı için geçerli temel yok | Net gelir kaydını tamamla |
| R − C sıfır veya negatif | Pozitif reklam bütçesi için katkı alanı yok | Sipariş ekonomisini düzelt |
| T, katkıdan büyük | Hedef mevcut sipariş yapısında karşılanamıyor | Hedefi ve maliyet yapısını yeniden değerlendir |
| Maliyet alanı boş | Sonuç eksik veriyle oluşur | Boşluğu sıfırla doldurma |
Gerçekten sıfır olan bir maliyet ile henüz bilinmeyen maliyet farklıdır. Kendi üretimin için malzeme giderini biliyor, paketleme giderini bilmiyorsan önce eksik kalemi bul. Yuvarlanmış çıktıyı değil, mümkün olduğunca tam girdileri kaydet; küçük farklar çok sayıda siparişte birikebilir.
Mesaj ve talep için zincir hesabı
Mesaj satın alma değildir. Talep toplayan bir işletmede satış başına hedef maliyeti önce tüm taleplere dönüştürmen gerekir. q, olgunlaşmış talepler içinde nitelikli olanların oranı; s, bu nitelikli talepler içinde doğrulanmış satışa geçenlerin oranı olsun. Aynı grupta ve aynı takip süresinde talep başına hedef maliyet = hedef CPA × q × s olur.
Varsayımsal olarak hedef satış CPA'n 200 TL, nitelikli talep oranı yüzde 50, nitelikliden satışa geçiş yüzde 20 ise hedef talep maliyeti 200 × 0,50 × 0,20 = 20 TL'dir. Bu zincirde 100 talep, 50 nitelikli talep ve 10 satış varsayılır. Satışa geçen her talep için yalnız ilk doğrulanmış sipariş sayılır; çoklu sipariş ve tekrar alım katkısı ayrıca modellenir. 2.000 TL toplam reklam harcaması 20 TL talep maliyetine ve 200 TL satış CPA'sına karşılık gelir.
Oranları farklı dönemlerden seçip birleştirme. Henüz değerlendirilmemiş talepleri niteliksiz diye yazma. Hiç tamamlanmış satış gözlenmediyse “oran hep sıfır kalacak” sonucuna varmak yerine verinin henüz bir maliyet hedefi kurmaya yetmediğini belirt. Randevu ve teklif gibi ek aşamalar varsa aynı grubun koşullu geçiş oranlarını kullan.
Raporla sipariş ekonomisini birlikte kontrol et
Reklam raporunun gelir tanımıyla bu hesabın R alanı eşleşmeyebilir. Kaynağı, para birimini, iade gününü ve sayım tarihini karşılaştır. Google Analytics e-ticaret dokümanı satın alma ve iadeyi ayrı olaylar olarak ele alır. İşletme kaydında da düzeltmenin ilk siparişle ilişkisini koruyarak net tutara nasıl ulaştığını görebilmelisin.
Buradaki hesap bir siparişin ne kadar reklam maliyetini taşıyabildiğini gösterir. Reklamın gerçekten kaç ek sipariş yarattığını söylemez. Google Ads Conversion Lift açıklaması ek etkiyi kontrollü deney bağlamında inceler. İşletmende böyle bir çalışma yapılmadıysa platformun ilişkilendirdiği geliri doğrudan nedensel kazanç olarak sunma.
Hesabı bir sonraki karara dönüştür
İlk çıktıyı tek doğru hedef gibi sabitlemek yerine makul maliyet aralıklarını karşılaştır. Değişken maliyet 650 TL yerine varsayımsal olarak 700 TL olsaydı aynı 150 TL hedef katkıyla hedef CPA 150 TL'ye inerdi. Bu fark, tedarik veya iade değişiminin reklam kararını ne kadar etkilediğini görmeni sağlar.
Sonucu tarih, kullanılan sipariş grubu ve maliyet kapsamıyla kaydet. Fiyat, kargo veya ürün karışımı değiştiğinde hesabı yenile. Takip akışın henüz hazır değilse iş modeline göre ölçüm planı oluştur; mesajdan satışa çalışan bir işletmeysen talep ve satış kayıt düzeni ile oranlarının dayanağını kur.