Teklifi seçmeden önce neyi karşılaştırdığını belirle
Ürünün fiyatını düşürmek, kargoyu üstlenmek ve iki ürünü birlikte satmak müşteriye farklı teklifler sunar. İşletme tarafında da farklı kayıtlar oluşturur: birinde gelir azalır, diğerinde müşteriden alınan kargo bedeli kalkar, üçüncüsünde sipariş başına çıkan ürün sayısı değişir. Yalnız sepette görünen tutara bakarsan bu farkların bir kısmını kaçırırsın.
İlk kararın kampanya başlığı değil, karşılaştırmanın birimi olsun. Bu rehberde bir tamamlanan sipariş üzerinden başlıyoruz; sonra ürün adedine ve kampanya dönemine geçiyoruz. Her senaryoda para birimi, maliyet kapsamı ve dönem aynı kalıyor. İki ürünlü paketi tek ürünlü siparişle karşılaştırırken bu değişikliği özellikle görünür tutuyoruz.
Çalışma dosyasındaki örnek rakamlar varsayımsaldır. Gerçek bir mağazanın maliyetini, piyasa fiyatını veya beklenen kampanya performansını temsil etmez. Kendi hesabında rakamların yanına kaynağını yaz: tedarik faturası, kargo anlaşması, ödeme kuruluşu sözleşmesi veya tamamlanmış sipariş kayıtları. Henüz bilmediğin bir alanı sıfırla doldurmak hesabı gereksiz yere iyimserleştirir.
Aynı maliyet kapsamını üç teklifte de koru
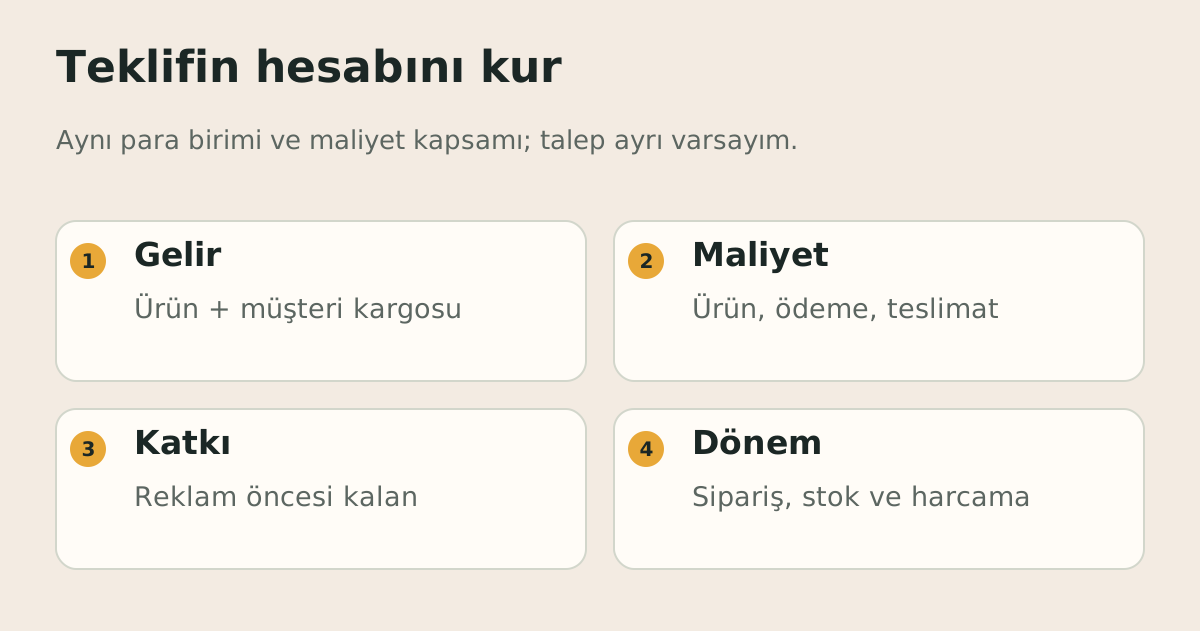
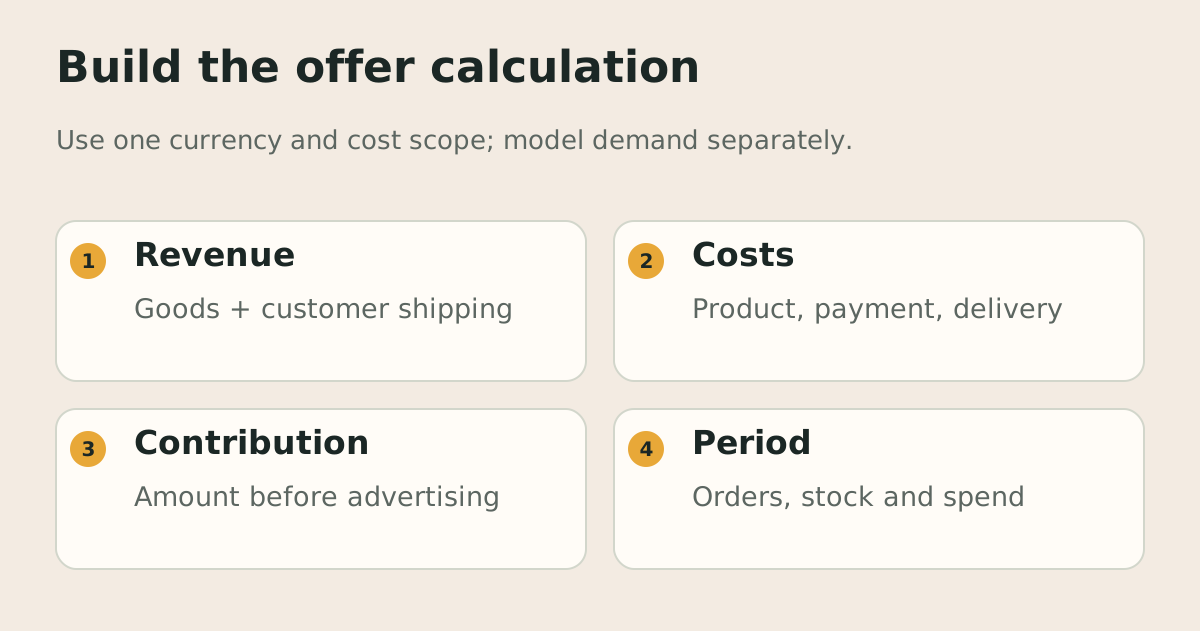
Hesapta ürün geliri ile müşteriden alınan kargo bedelini ayrı tutuyoruz. İşletmenin kargocuya ödediği tutar başka bir alanda. Müşteri kargo için 60 TL ödediğinde, senin teslimat maliyetinin de 60 TL olduğunu varsaymıyoruz.
| Girdi | Ne yazmalısın? |
|---|---|
| Ürün geliri | Siparişteki bütün ürünler için kampanya sonrası gelir. |
| Müşteriden alınan kargo | Ürün bedeline eklenen gerçek kargo geliri; ücretsiz kargoda sıfır. |
| Ürün maliyeti | Siparişte çıkan bütün ürünlerin seçtiğin kapsamdaki toplam maliyeti. |
| Teslimat ve ambalaj | İşletmenin karşıladığı gönderim ve paketleme maliyetleri. |
| Ödeme maliyeti | Örnekte ürün ve kargo toplamına uygulanan yüzde ücret. |
| Diğer değişken kayıp | Başka satırda sayılmamış, sipariş başına beklenen net katkı kaybı. |
Örnek bütün gelir ve giderleri tutarlı bir vergi hariç yönetim hesabıyla ele alır; kurum veya gelir vergisini hesaplamaz. Müşteriye gösterilen fiyatı kendi hesap tablonun tutarıyla karıştırma. Geri alınamayan bir vergi ya da işlem başına sabit ödeme ücreti varsa uygun maliyet satırına ekle ve bunu bütün senaryolarda aynı şekilde uygula.
İade için ayrılan karşılık, iade oranının kendisi değildir. Bu satıra oran yerine sipariş başına beklenen net kaybı yaz. İade nedeniyle geliri zaten azaltmışsan aynı gelir kaybını tekrar gider yazma; geri kazanılan ürün değeri ve daha önce sayılan kargo da ikinci kez düşülmemeli.
Sipariş başına kalan katkıyı hesapla
Bu rehberde reklam öncesi katkı adını verdiğimiz tutar, sipariş gelirinden burada sayılan değişken maliyetlerin çıkarılmasıdır:
Katkı = ürün geliri + müşteriden alınan kargo − ürün maliyeti − teslimat − ambalaj − ödeme maliyeti − diğer değişken kayıp
Ödeme maliyetini bu örnekte (ürün geliri + müşteriden alınan kargo) × ücret oranı ile hesaplıyoruz. Kendi sözleşmendeki taban veya ücret yapısı farklıysa aynı modele körü körüne yerleştirme; gerçek ödeme giderini kullan.
Bu katkıdan henüz reklam harcaması, sabit giderler ve vergi düşülmedi. Dolayısıyla ekranda kalan tutara “net kâr” demiyoruz. SBA’nın başabaş açıklaması da sabit giderleri ve birim katkıyı ayrı ele alır. Buradaki amaç, tekliflerin sipariş ekonomisini aynı tanımla karşılaştırmak; işletmenin bütün mali tablolarını tek hücreye sıkıştırmak değildir.
Dört satırlık örnek: Mevcut teklif ve üç alternatif
Varsayımsal örnek — müşteri verisi değildir. Tek ürünün liste fiyatı 1.000 TL, maliyeti 400 TL olsun. Mevcut siparişte müşteriden 60 TL kargo alınsın. Ödeme gideri tahsilatın yüzde 3’ü olsun. İki ürünlü pakette ek ürün nedeniyle maliyet ve ambalaj değişsin.
| Sipariş kalemi, TL | Mevcut | %10 indirim | Ücretsiz kargo | İkili paket |
|---|---|---|---|---|
| Ürün geliri | 1.000 | 900 | 1.000 | 1.800 |
| Müşteriden kargo | 60 | 60 | 0 | 0 |
| Ürün maliyeti | 400 | 400 | 400 | 800 |
| Teslimat | 80 | 80 | 80 | 90 |
| Ambalaj | 20 | 20 | 20 | 25 |
| Ödeme gideri | 31,80 | 28,80 | 30 | 54 |
| Diğer değişken kayıp | 30 | 30 | 30 | 45 |
| Reklam öncesi katkı | 498,20 | 401,20 | 440 | 786 |
| Sipariş başına ürün | 1 | 1 | 1 | 2 |
İndirim satırının kontrolü: 900 + 60 − 400 − 80 − 20 − 28,80 − 30 = 401,20 TL. Ücretsiz kargoda müşteri 60 TL daha az öderken yüzde ödeme gideri de değişir; mevcut teklife göre katkı farkı 58,20 TL olur.
Pakette sipariş başına 786 TL kalması tek başına üstünlük göstermez. İki ürün çıktığı için ürün başına katkı 393 TL’dir. Müşteri zaten iki ürünü ayrı ayrı alacaksa, paketin etkisi ile yeni talep getirmesi aynı şey değildir. Hangi müşterinin hangi alternatife geçeceğini bu tablo henüz bilmiyor.
Talep varsayımını maliyet hesabından ayrı değiştir
Bir teklifin daha çok sipariş getireceğini varsayabilirsin; fakat bunu ölçülmüş sonuçtan ayrı işaretle. Dönem hesabı için sipariş adedi × sipariş katkısı − reklam harcaması kullan. Bu tutar da seçili kapsamda, sabit giderlerden önce kalan katkıdır.
Aynı varsayımsal örnekte 12.000 TL reklam harcamasıyla ücretsiz kargoda 80 sipariş düşünelim: 80 × 440 − 12.000 = 23.200 TL. İndirimde 90 sipariş olacağını varsayarsan 24.108 TL kalır. Pakette 40 sipariş varsayımı 19.440 TL bırakır. Bunlar tahminin sonuçlarıdır; tekliflerin gerçekten bu siparişleri sağlayacağının kanıtı değildir.
Çalışma dosyasında önce bütün seçeneklere aynı sipariş sayısını ver. Sonra yalnız talebi değiştir. Böylece sonucun iyi görünmesinin nedeni düşük maliyet mi, daha yüksek sipariş varsayımı mı görebilirsin. En olumlu varsayımın yanına daha düşük talep ve daha yüksek teslimat maliyeti içeren bir koşul ekle.
Stok ve hizmet kapasitesini hesaba bağla
İki ürünlü paket, aynı sipariş sayısında iki kat ürün tüketir. Paketle yavaş hareket eden ürünü değerlendirmek istiyorsan o ürünün tek başına talebini ve yerine koyma maliyetini ayrıca düşün. Depodaki alış bedeli düşük diye gelecekte aynı ürünü aynı bedelle alabileceğini varsayma.
Operasyonel sınırın sipariş sayısı da olmayabilir. Kişiselleştirme süresi, hediye paketi hazırlama veya mesajlara dönüş kapasitesi daha erken dolabilir. Çalışma dosyasındaki kapasite notuna “günde hazırlanabilecek sipariş”, “paket için ayrılan ürün adedi” ve “teslimat bölgesi” gibi kendi kısıtını yaz.
Talep beklenenden yüksek olduğunda ne yapacağını önceden belirle. Teklif süresini kısaltmak, reklam harcamasını sınırlamak veya yeni teslimat tarihini açıkça göstermek farklı kararlardır. Gerçek stok ve hizmet koşulu değiştiğinde reklamda yer alan vaat de yeniden kontrol edilmelidir.
Kasım kampanyası briefini tek sayfada tamamla
Sezon hazırlığında hesap tablosunun yanına kısa bir teklif kaydı koy: hangi ürünler dahil, hangi varyantlar hariç, teklif ne zaman başlıyor, ne zaman bitiyor, müşteri kargoda ne ödüyor ve kod gerekiyor mu? Aynı kaydı görseli, metni ve ürün sayfasını hazırlayan herkes kullansın.
Örneğin yalnız iki ürün birlikte alındığında geçerli bir teklif için “Tüm ürünlerde indirim” yazma. Hediye ambalajı ayrı ücretliyse paketin içine dahilmiş gibi gösterme. Bu kontroller bir pazarlama süsü değildir; okurun reklamdan ödeme adımına kadar aynı teklifi görmesini sağlar.
Son kontrolü teklifin sahibi yapmalı. Tarih, fiyat veya teslimat koşulu sonradan değişirse hangi reklamların etkilendiğini kaydet. Aynı hesabı sezon dışında da kullanabilirsin; değişen bölüm kampanyanın koşullarıdır.
Kararını ve yeniden bakacağın tarihi kaydet
Çalışma dosyasındaki her satır bir teklif senaryosudur. Sayısal sütunları sipariş başına tutarlarla doldur; ürün adedini, para birimini, varsayımın kaynağını ve güncellenme tarihini ayrı kaydet. Sonuç sütunları girdileri kontrol etmeye yardım eder; yeni bir fiyat veya talep önermez.
Seçim cümlen somut olsun: “Bu koşullarda ücretsiz kargoyu deniyoruz; teslimat maliyeti veya ürün maliyeti değişirse hesabı yenileyeceğiz.” Sonuçları okurken teklif dışındaki fiyat, stok, sayfa ve reklam değişikliklerini de not et. Bu kayıt, beklenenle gerçekleşeni aynı tanımla karşılaştırmana yardım eder.
İlk uygulama için bir ürün grubunu seç, gerçek maliyetleri gir ve hangi varsayımın sonucu en çok değiştirdiğini bul. Reklam briefini o hesap ve doğrulanmış teklif bilgileri üzerinden hazırla.